Domain weiße-weine.de kaufen?
Wir ziehen mit dem Projekt
weiße-weine.de um.
Sind Sie am Kauf der Domain
weiße-weine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weiße-weine.de kaufen?
Soll der Wein trocken oder fruchtig sein?
Das hängt von den persönlichen Vorlieben ab. Ein trockener Wein hat weniger Restzucker und ist daher weniger süß, während ein fruchtiger Wein mehr Aromen von Früchten aufweist. Es ist wichtig, den eigenen Geschmack zu berücksichtigen und verschiedene Weine auszuprobieren, um herauszufinden, welcher Stil am besten gefällt. **
Welches Wein ist süß lieblich oder trocken?
Welches Wein ist süß, lieblich oder trocken? Diese Frage hängt von den persönlichen Vorlieben ab, da jeder Mensch unterschiedliche Geschmäcker hat. Süßer Wein enthält mehr Restzucker und ist daher süß im Geschmack. Lieblicher Wein hat einen mittleren Restzuckergehalt und ist daher nicht so süß wie süßer Wein, aber auch nicht so trocken. Trockener Wein hat nur sehr wenig Restzucker und schmeckt daher eher herb und trocken. Letztendlich ist es wichtig, verschiedene Weine zu probieren, um herauszufinden, welcher Geschmack am besten zu einem passt. **

Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
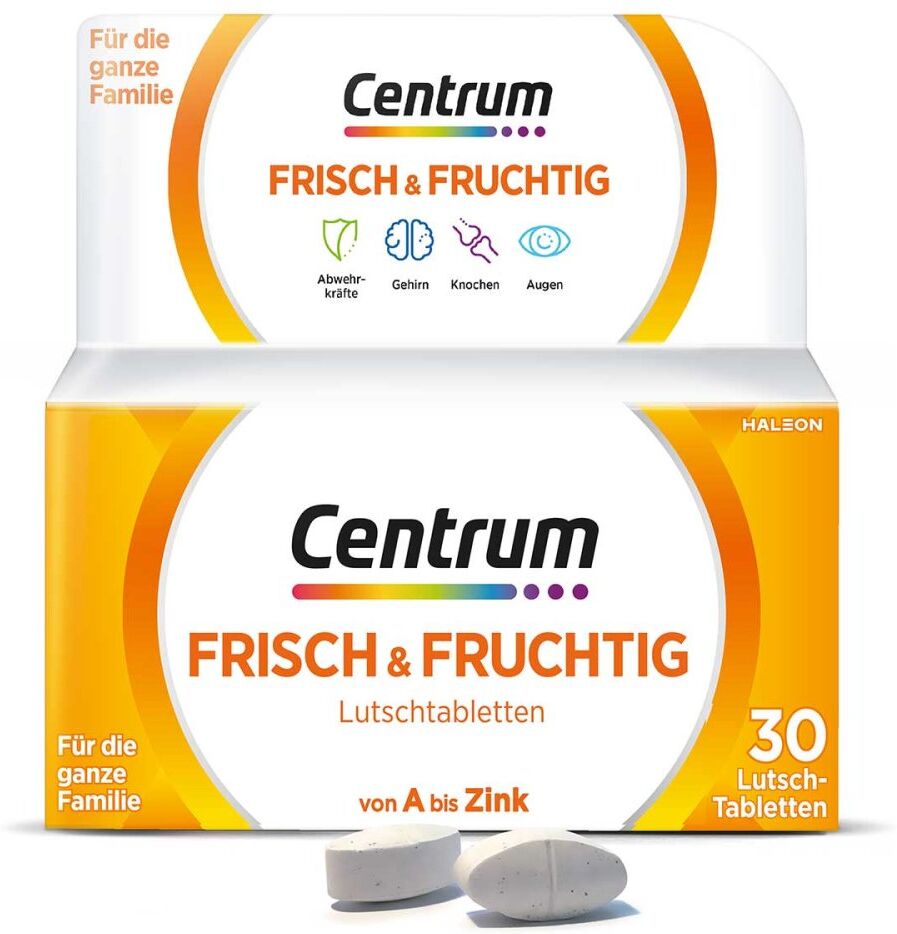
Centrum Frisch & FruchtigAnwendungsgebiet von Centrum Frisch & FruchtigDie leckere Mikronährstoffversorgung für die ganze Familie. Der menschliche Körper ist ein biologisches Meisterwerk in dem hochkomplexe Prozesse ablaufen für die Mikronährstoffe in ausreichender Menge benötigt werden. Die Centrum® Nährstoff-Formel Frisch & Fruchtig enthält alle lebensnotwendigen Vitamine sowie wichtige Mineralstoffe und Spurenelemente. Die Formulierung ist ein Allrounder zur optimalen Aufwertung der Ernährung der ganzen Familie. Mit ein bis zwei Lutschtabletten pro Tag decken Sie den Tagesbedarf vieler Vitamine, Mineralstoffe & Spurenelemente. Das Ergebnis: Der Körper wird durch die mit Sorgfalt zusammengestellte Nährstoffformel ganzheitlich unterstützt. Wirkungsweise von Centrum Frisch & FruchtigAbwehrkräfte: Vitamin C, Zink und Selen unterstützen die normale Funktion des Immunsystems. Gehirn: Eisen trägt zu einer normalen kognitiven Funktion und Pantothensäure zu einer normalen geistigen Leistung bei. Augen: Vitamin A trägt zur Erhaltung normaler Sehkraft bei. Vitalität und Energie: Vitamin B6 und B12 tragen zur Verringerung von Müdigkeit und Ermüdung bei. Knochen & Gelenke: Vitamin D und Calcium tragen zur Erhaltung normaler Knochen bei. Haut & Haare: Biotin trägt zur Erhaltung normaler Haut und Haare bei. Muskeln: Kalium und Magnesium tragen zu einer normalen Muskelfunktion bei. Zellschutz: Vitamin E und Kupfer tragen dazu bei, die Zellen vor oxidativem Stress zu schützen. Die Centrum® Formulierungen werden auf Grundlage wissenschaftlicher Forschungen entwickelt und von Nährstoffexperten formuliert. Sämtliche Mikronährstoffe sind auf Sicherheit geprüft und zertifiziert. Centrum® Frisch & Fruchtig ist: glutenfrei laktosefrei Für Diabetiker geeignet ohne Anrechnung von Broteinheiten (BE) Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Centrum Frisch & Fruchtig: Süßung11,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer, Schulbücher von Ralf SikorskiDas Buch "Spezialwissen Umsatzsteuer" bietet eine umfassende und anschauliche Darstellung der umsatzsteuerlichen Besonderheiten. Verfasst von Ralf Sikorski, richtet sich dieses Schulbuch an Lernende, die sich intensiv mit den komplexen Aspekten der Umsatzsteuer auseinandersetzen möchten. Die zweite Auflage, die im Jahr 2026 veröffentlicht wurde, enthält zahlreiche Übersichten und praxisnahe Beispiele, die das Verständnis der Materie erleichtern. Mit 237 Seiten bietet das Buch eine fundierte Grundlage für das Studium und die Anwendung der Umsatzsteuer in verschiedenen Kontexten. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Dieses Werk ist in deutscher Sprache verfasst und eignet sich sowohl für den Unterricht als auch für die individuelle Weiterbildung.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **


Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
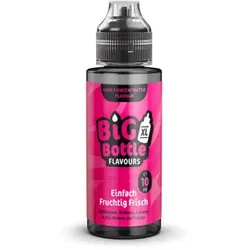
Einfach Fruchtig Frisch 10ml Longfill Aroma by Big Bottle FlavoursKöstliche Fusion aus Waldbeere, Erdbeere, Limette, Apfel, Melone und einem Hauch Frische. Inhalt: 10 mlInhaltsstoffe: PG Propylenglykol (E1520), Natürliche Aromen, Naturidentische AromenFlasche: 120ml Chubby Flasche Longfill Aromen wurden entwickelt, um auch Dampfanfängern das Selbstmischen möglichst leicht zu machen. Abgefüllt sind Einzel- und Mixaromen in 120ml Flaschen, wobei die Aromen mit maximal 10ml eingefüllt werden. Der Anwender füllt die Flaschen mit Base und je nach Bedarf mit Shots auf und kann die meisten Aromen sofort verwenden. Lieferumfang1x 120ml Flasche mit 10ml Aroma10,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Centrum Frisch & FruchtigAnwendungsgebiet von Centrum Frisch & FruchtigDie leckere Mikronährstoffversorgung für die ganze Familie. Der menschliche Körper ist ein biologisches Meisterwerk in dem hochkomplexe Prozesse ablaufen für die Mikronährstoffe in ausreichender Menge benötigt werden. Die Centrum® Nährstoff-Formel Frisch & Fruchtig enthält alle lebensnotwendigen Vitamine sowie wichtige Mineralstoffe und Spurenelemente. Die Formulierung ist ein Allrounder zur optimalen Aufwertung der Ernährung der ganzen Familie. Mit ein bis zwei Lutschtabletten pro Tag decken Sie den Tagesbedarf vieler Vitamine, Mineralstoffe & Spurenelemente. Das Ergebnis: Der Körper wird durch die mit Sorgfalt zusammengestellte Nährstoffformel ganzheitlich unterstützt. Wirkungsweise von Centrum Frisch & FruchtigAbwehrkräfte: Vitamin C, Zink und Selen unterstützen die normale Funktion des Immunsystems. Gehirn: Eisen trägt zu einer normalen kognitiven Funktion und Pantothensäure zu einer normalen geistigen Leistung bei. Augen: Vitamin A trägt zur Erhaltung normaler Sehkraft bei. Vitalität und Energie: Vitamin B6 und B12 tragen zur Verringerung von Müdigkeit und Ermüdung bei. Knochen & Gelenke: Vitamin D und Calcium tragen zur Erhaltung normaler Knochen bei. Haut & Haare: Biotin trägt zur Erhaltung normaler Haut und Haare bei. Muskeln: Kalium und Magnesium tragen zu einer normalen Muskelfunktion bei. Zellschutz: Vitamin E und Kupfer tragen dazu bei, die Zellen vor oxidativem Stress zu schützen. Die Centrum® Formulierungen werden auf Grundlage wissenschaftlicher Forschungen entwickelt und von Nährstoffexperten formuliert. Sämtliche Mikronährstoffe sind auf Sicherheit geprüft und zertifiziert. Centrum® Frisch & Fruchtig ist: glutenfrei laktosefrei Für Diabetiker geeignet ohne Anrechnung von Broteinheiten (BE) Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Centrum Frisch & Fruchtig: Süßung11,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll der Wein trocken oder fruchtig sein?
Das hängt von den persönlichen Vorlieben ab. Ein trockener Wein hat weniger Restzucker und ist daher weniger süß, während ein fruchtiger Wein mehr Aromen von Früchten aufweist. Es ist wichtig, den eigenen Geschmack zu berücksichtigen und verschiedene Weine auszuprobieren, um herauszufinden, welcher Stil am besten gefällt. **
-
Welches Wein ist süß lieblich oder trocken?
Welches Wein ist süß, lieblich oder trocken? Diese Frage hängt von den persönlichen Vorlieben ab, da jeder Mensch unterschiedliche Geschmäcker hat. Süßer Wein enthält mehr Restzucker und ist daher süß im Geschmack. Lieblicher Wein hat einen mittleren Restzuckergehalt und ist daher nicht so süß wie süßer Wein, aber auch nicht so trocken. Trockener Wein hat nur sehr wenig Restzucker und schmeckt daher eher herb und trocken. Letztendlich ist es wichtig, verschiedene Weine zu probieren, um herauszufinden, welcher Geschmack am besten zu einem passt. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Spezialwissen Umsatzsteuer, Schulbücher von Ralf SikorskiDas Buch "Spezialwissen Umsatzsteuer" bietet eine umfassende und anschauliche Darstellung der umsatzsteuerlichen Besonderheiten. Verfasst von Ralf Sikorski, richtet sich dieses Schulbuch an Lernende, die sich intensiv mit den komplexen Aspekten der Umsatzsteuer auseinandersetzen möchten. Die zweite Auflage, die im Jahr 2026 veröffentlicht wurde, enthält zahlreiche Übersichten und praxisnahe Beispiele, die das Verständnis der Materie erleichtern. Mit 237 Seiten bietet das Buch eine fundierte Grundlage für das Studium und die Anwendung der Umsatzsteuer in verschiedenen Kontexten. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Dieses Werk ist in deutscher Sprache verfasst und eignet sich sowohl für den Unterricht als auch für die individuelle Weiterbildung.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leser*innen, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leser*innen optimal auf ihre Prüfungen vorbereitet werden.36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Umsatzsteuer, Fachbücher von Alexandra MaierDas gesamte relevante Fachwissen zur Umsatzsteuer in einem Lehrbuch! Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äusserst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe 'Steuerfachkurs' in 15 Kapiteln. Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschliessende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis: Kapitel 1: Einführung, Kapitel 2: Steuergegenstand, Kapitel 3: Lieferung, Kapitel 4: Sonstige Leistung, Kapitel 5: Werklieferung – Werkleistung, Kapitel 6: Unternehmer – Unternehmen, Kapitel 7: Unentgeltliche Wertabgaben, Kapitel 8: Steuerbefreiungen, Kapitel 9: Bemessungsgrundlage, Kapitel 10: Steuersätze, Kapitel 11: Rechnung, Kapitel 12: Der Vorsteuerabzug, Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner, Kapitel 14: Besteuerungsverfahren, Kapitel 15: Sonderregelungen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.